
 1.svg)


Как правильно применить ставку НДС 0% при ремонте иностранного судна в порту Болгарии
В сфере международного бизнеса и внешнеэкономической деятельности (ВЭД) стандартные правила налогообложения часто дают сбой. Бухгалтерская ошибка в таких вопросах может стоить компании десятков тысяч евро в виде штрафов и доначисленных налогов от НАП.
В этом кейсе мы делимся реальным опытом защиты интересов нашего клиента — болгарской ремонтной компании, к которой обратился судовладелец из Африки.
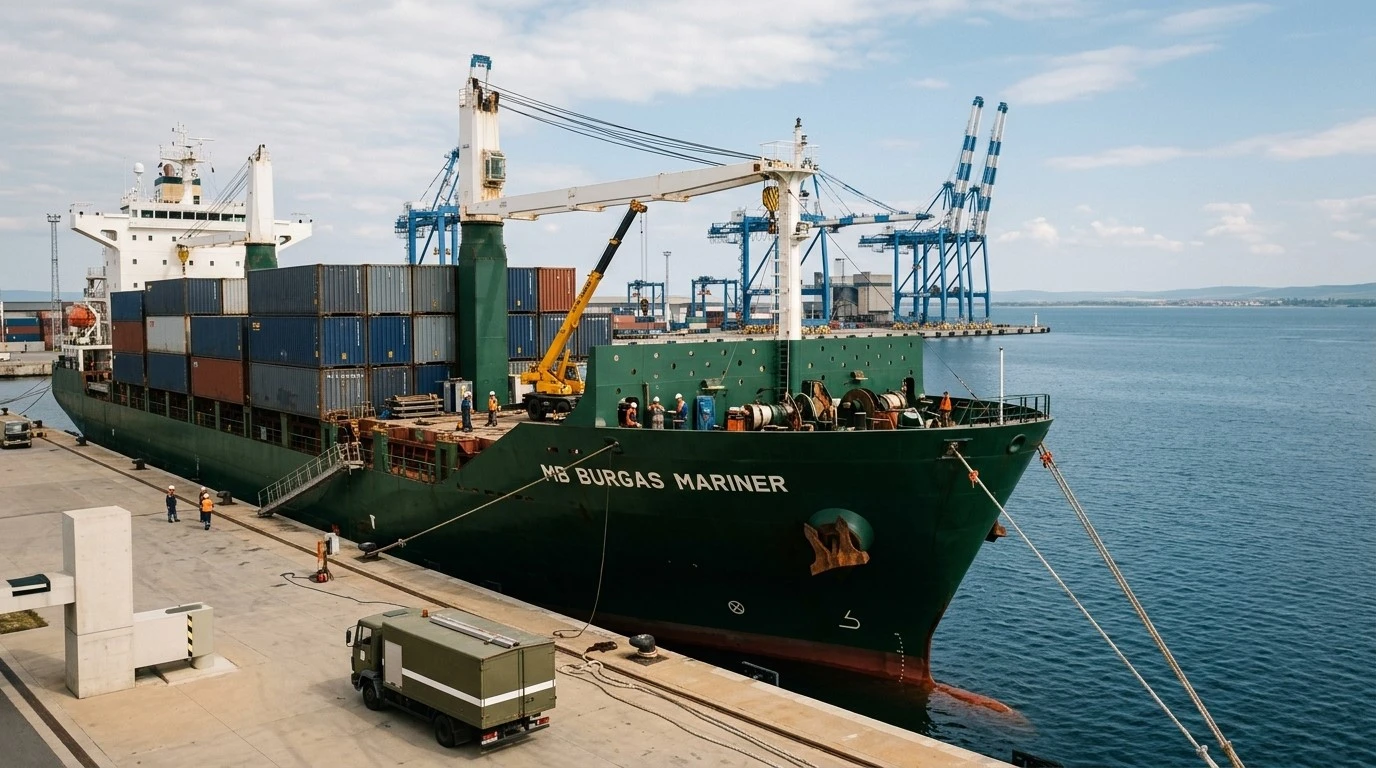
Задача: Ремонт африканского судна в порту Бургаса
В порт Болгарии для проведения экстренных ремонтных работ зашло грузовое судно, зарегистрированное в одной из стран Африки (не входящей в ЕС). Наш клиент оперативно и качественно выполнил все технические работы, подготовил судно к выходу в море и получил оплату от иностранного заказчика.
Когда пришло время выставлять финальную инвойс-фактуру (фактура за ремонтные работы), возник критический вопрос: какую ставку НДС применить?
Сложность: Ловушка стандартного подхода
Первичная реакция многих классических бухгалтеров в Болгарии на подобные услуги внутри страны — начислить стандартный НДС 20%. Логика проста: работы велись физически на территории Болгарии, фирма-исполнитель — болгарская.
Однако начисление 20% НДС сделало бы услуги болгарской компании неконкурентоспособными на международном морском рынке, а судовладелец понес бы колоссальные лишние расходы, которые практически невозможно вернуть из бюджета.
Решение Niks Management: Доскональный анализ закона (ЗДДС)
Наша команда не работает «по шаблону». Мы инициировали глубокий юридический аудит сделки и обратились к Главе Третьей Закона о НДС Республики Болгария (ЗДДС), регулирующей международный транспорт и связанные с ним услуги.
Согласно ст. 31 Закона о НДС Болгарии, ремонт, модификация, техническое обслуживание и фрахтование судов, используемых для судоходства в открытом море и выполняющих международные рейсы (транспорт за пределами Болгарии), облагаются налогом по ставке 0%.
Тот факт, что судно принадлежит африканскому резиденту и выполняет международные коммерческие рейсы, полностью освобождает данные ремонтные работы от стандартного 20% налога, даже если они физически выполнялись у причала в Болгарии.
Результат:
- Экономия для клиента: Мы обоснованно выставили фактуру со ставкой НДС 0%.
- Безупречная отчетность: Документы были оформлены со строгими ссылками на статьи ЗДДС, что полностью защитило болгарскую фирму перед Национальным агентством по доходам (НАП) при последующей подаче деклараций.
- Репутация: Болгарский бизнес сохранил доверие крупного иностранного партнера и подтвердил статус надежного подрядчика на международном рынке.
Вывод Niks Management:
Законы Болгарии предоставляют отличные легальные инструменты для оптимизации налогов в международном бизнесе. Главное — уметь читать эти законы правильно. Если ваша компания занимается ВЭД, логистикой или работает с иностранными контрагентами, доверяйте бухгалтерию тем, кто знает тонкости международного права.


